Contents
「毎月の保険料、高すぎない…?」給与明細や引き落とし額を見てため息をつくあなたへ
毎月、給料日を過ぎたあとに通帳の引き落とし履歴を確認して、そっとため息をついてしまうこと、ありませんか?
「えっ、今月もこんなに引かれてる…」
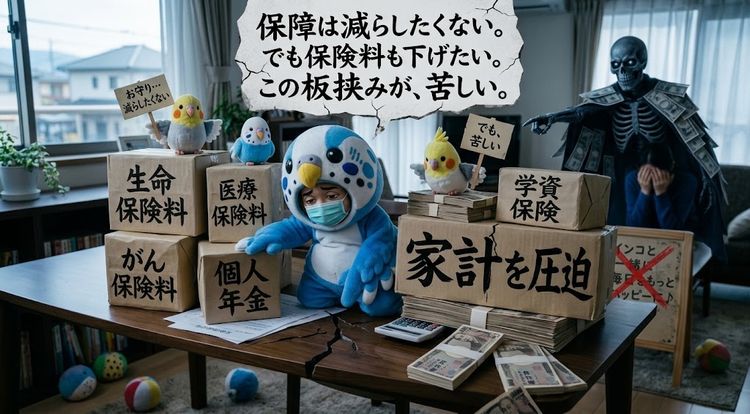
食費や電気代、日用品の値上がりも痛いけれど、何より口座からごっそりと引かれているのが「保険料」の文字。生命保険に医療保険、がん保険、将来のための個人年金、そして子どものための学資保険……。「家族のため」「万が一のため」と思って1つずつ加入していったら、気づけば毎月の合計額が数万円単位に膨らんでいた、なんてことは決して珍しくありません。
「毎月の固定費をもっと安くしたい。でも、保障を削ってもしものことがあったらどうしよう…」
そんな「保障は減らしたくないけれど、今のままでは家計が苦しい」という深い板挟みの悩みに、毎日頭を痛めていませんか?
毎月しっかり保険料を払っていること自体、あなたが家族や自分自身の将来をとても大切に考えている素晴らしい証拠です。だからこそ、「払うのがしんどい」と感じてしまう自分に罪悪感を持つ必要はまったくありません。まずは、なぜ私たちがこれほどまでに保険料で家計を圧迫されてしまうのか、そのモヤモヤの正体から一緒に紐解いていきましょう。
積もり積もると年間で車が買えるレベル?保険料が家計を圧迫する「本当の理由」
「月々わずか○千円」の積み重ねが、年間では数十万円の巨額に
保険に入るときって、だいたい「月々5,000円ならまあいっか」「将来のために月1万円なら払えるかな」という感覚で契約することが多いですよね。でも、ちょっと立ち止まって計算してみたことはありますか?
例えば、こんな組み合わせで加入しているご家庭を考えてみましょう。
- 夫の死亡保障(生命保険):月 12,000円
- 夫婦の医療保険(2人分):月 10,000円
- がん保険:月 5,000円
- 将来のための個人年金保険:月 15,000円
- 子どもの学資保険:月 15,000円
合計すると、毎月「57,000円」になります。
毎月約5.7万円が自動的に口座から引き落とされているわけです。これを1年間に換算すると、なんと約68万4,000円。10年間続ければ約684万円です。ちょっとした国産の新車や、大規模なリフォームができてしまうほどの金額ですよね。
日々の買い物で「100円安い卵」を探してスーパーをはしごしたり、電気をこまめに消したりして節約を頑張っていても、この巨大な「保険料」という固定費がドカンと座っていると、家計のやりくりは一向に楽になりません。「頑張って節約しているのに、なぜかお金が残らない」と感じる一番の原因は、実はここにあるのかもしれません。
「どれも外せない…」家族を想う優しさが裏目に出る心理的罠
保険の見直しが進まない最大の理由は、「いらない保険なんて1つもない」と感じてしまうことにあります。
- 生命保険:「自分に何かあったら、残された家族の生活や子どもの教育費はどうするの?」
- 医療保険・がん保険:「急に病気やケガで入院したら?長期間働けなくなったら?」
- 個人年金:「老後資金が不足するニュースを見るし、貯金代わりに積立ておかなきゃ…」
- 学資保険:「子どもの大学費用だけは、何があっても絶対に確保してあげたい!」
どれもこれも、大切な家族を守り、未来の不安をなくすための「お守り」に見えますよね。だからこそ、どれか1つでも解約しようとすると、「もし解約した直後に病気になったら…」「もし保障を削ったせいで家族に苦労をかけたら…」と恐ろしくなり、結局手をつけることができなくなってしまうのです。
【最悪の未来】このまま我慢を重ねて保険料を払い続けるとどうなる?
「でも、今はなんとか払えているし、もう少し我慢すればいいかな…」と、見て見ぬふりを続けてしまう気持ちもすごくよく分かります。しかし、無理な保険料の支払いをそのまま放置してしまうと、思わぬ落とし穴にハマってしまう危険性があります。
日々の生活の「ゆとり」と「笑顔」が奪われていく
毎月の保険料を捻出するために、食費を削り、欲しいものを我慢し、たまの家族旅行や外食も「今月は厳しいから…」と諦める。そんな生活が何年も続いたらどうでしょうか?
「将来の万が一」に備えるために、「今の家族の幸せや笑顔」を犠牲にしてしまうのは、なんだか本末転倒な気がしませんか?今この瞬間の生活が苦しくなり、常に「お金がない」というストレスに追われて家族との会話でもイライラしてしまう…それこそが、保険料を放置する最大のデメリットです。
本当に必要な「今のお金」が貯められなくなる
保険でお金を積み立てているから安心、と思いがちですが、保険は基本的に「決まった条件(死亡、病気、満期など)」を満たさないとお金になりません。
人生には、予期せぬ出費がつきものです。車の急な故障や買い替え、家電の壊れ、急な冠婚葬祭、子どもの習い事の遠征費……。こうした「今すぐ必要なお金」が発生したときに、手元の現貯金が少ないと対応できなくなってしまいます。「保険にはたくさん入っているのに、手元の現金がないからカードローンに頼るしかない」なんて事態に陥ってしまっては、元も子もありません。
途中で支払えなくなって「強制解約」になるのが一番の損
一番避けたいのは、無理をして保険料を払い続けた結果、いよいよ家計が破綻して保険料が払えなくなり、途中で解約せざるを得なくなることです。
特に貯蓄型の保険や個人年金、学資保険などは、途中で解約すると「元本割れ」を起こし、これまで払ったお金よりもずっと少ない金額しか戻ってこないことがほとんどです。高い保険料に苦しみ抜いたあげく、一番損なタイミングで保障を失ってしまう……それだけは絶対に避けなければなりません。
ご安心ください!「保障を減らさずに保険料を下げる」賢いカラクリ
「じゃあ、やっぱり保障を諦めて解約するしかないの?」と不安になった方、大丈夫です。安心してください。
実は、「保障の手厚さはそのまま(あるいは必要十分なレベルを維持)にしながら、毎月の保険料だけをグッと安くする」という方法はしっかり存在します。決して怪しい裏ワザではなく、正しい知識を持って保険の組み換えを行うだけで、誰でも実現可能なのです。
からくり1:日本の「公的保障」がどれだけ手厚いかを知る
多くの人が保険に入りすぎてしまう最大の理由は、「日本という国が提供してくれている強力な公的保障制度」を知らないか、正しく理解していないことにあります。
私たちは毎月、高い健康保険料や社会保険料を給料から引かれていますよね。実はそのおかげで、万が一のときには以下のような手厚いサポートを受けることができます。
高額療養費制度があるから、医療費の自己負担には「上限」がある
例えば、重い病気で入院して100万円の医療費がかかったとします。でも、公的健康保険の「高額療養費制度」を使えば、一般的な所得の人であれば、実際の自己負担額は月額約8万〜9万円程度で済むことがほとんどです。
さらに、会社員や公務員の方であれば、勤務先の付加給付によって「自己負担は月2万円まで」といった手厚いルールがある場合もあります。つまり、「病気になったら数百万円飛んでいくから、個人の医療保険で何百万も備えなきゃ!」というのは、多くの場合思い込みなのです。
遺族年金があるから、残された家族は無収入にはならない
一家の大黒柱にもしものことがあった場合、残された家族には国から「遺族年金(遺族基礎年金・遺族厚生年金)」が支給されます。特に小さなお子さんがいるご家庭であれば、毎月10万〜15万円以上の年金が支給されるケースも少なくありません。
民間の生命保険で備えるべきなのは、「必要なお金」の全体ではなく、この「遺族年金で足りない不足分だけ」で十分なのです。
からくり2:「貯蓄」と「保障」をごちゃ混ぜにしない
個人年金や学資保険、終身保険など、「保障もついていて、将来お金も戻ってくる」という貯蓄型保険はとても魅力的に見えますよね。しかし、これが毎月の保険料を跳ね上げている大きな要因です。
保険会社もボランティアではありませんから、貯蓄型保険の毎月の支払額には、純粋な保障費だけでなく、保険会社の運営手数料や人件費がたっぷり含まれています。
これを「保障は掛け捨ての安い保険でシンプルに確保し、貯蓄は新NISAやiDeCo、銀行預金などで効率よく行う」というように分離するだけで、毎月の固定費は劇的に下がります。保障内容(万が一のときにもらえる金額)は変えずに、月々の支払額だけを半額近くまで落とすことも可能なのです。
後悔しない!家計を劇的に軽くする保険見直しのステップ
では、具体的にどのように保険を見直していけばいいのでしょうか?失敗しないための正しい手順をご紹介します。
ステップ1:今入っている保険の「一覧表」を作ってみる
まずは、証券を出してきて「何に」「いくら」「いつまで」払っているのかを1枚の紙やノートに書き出してみましょう。
- 契約している保険会社名
- 保険の種類(死亡、医療、がん、年金、学資など)
- 毎月の保険料
- 保障内容(いくらもらえるのか、入院日額いくらか)
これらを可視化するだけでも、「あれ?昔入った医療保険と、最近入ったがん保険で、特約の保障内容が重複してないかな?」といった気づきが得られます。
ステップ2:「掛け捨て=損」という思い込みを捨てる
「掛け捨て保険はお金が戻ってこないから損」と思っていませんか?実はこれ、保険の最大の罠です。
掛け捨て保険は、貯蓄性がないぶん**「少ない保険料で、大きな保障を買える」**という最強のメリットがあります。子どもの成長期など、「今だけ手厚い保障がほしい」という時期には、掛け捨ての「収入保障保険」や「定期保険」を活用するのが最も賢く、毎月の保険料を圧倒的に安く抑えるコツです。
ステップ3:時代の変化に合わせて保険を「アップデート」する
数年前に契約した医療保険、そのままになっていませんか?
昔の医療保険は「20日以上の長期入院」を前提としたものが多かったのですが、今の医療は「短期入院+通院治療」が主流です。昔の古い保険のまま高い保険料を払い続けるよりも、今の時代に合った最新のコンパクトな保険に切り替えた方が、保障内容が充実した上に保険料が安くなることもよくあります。
迷ったらプロに頼るのが一番の近道。「でも、無理な勧誘が怖い…」というあなたへ
ここまで読んでみて、「仕組みは分かったけれど、自分で計算して見直すのは難しそう…」「どれを削ってどれを残せばいいのか、自分一人じゃ決められない」と感じた方も多いのではないでしょうか。
そうですよね。保険の書類は専門用語ばかりで難しいですし、万が一の選択を自分一人で判断するのはとても勇気が要ることです。
そんなときは、無理に一人で悩まず、保険の見直し相談ができるファイナンシャルプランナー(FP)などの専門家に頼るのが一番の近道です。
「みんなが選んでいる」中立な無料相談サービスを活用する
「プロに相談すると、また新しい高い保険を売り込まれるんじゃないの…?」と心配になるかもしれません。しかし、最近多くの人が利用している「中立な立場の無料保険相談窓口」は、昔の強引な保険営業とは全く異なります。
利用者が多い人気の相談窓口では、特定の保険会社の商品を無理押しすることなく、複数の保険会社の中から「あなたのご家庭の予算と希望」にぴったりの最適な組み合わせをシミュレーションして提案してくれます。
実際に見直しをした人たちからは、こんな声がたくさん上がっています。
- 「不要な特約を外して、掛け捨ての収入保障保険に組み替えただけで、月々の保険料が2万円も安くなった!」
- 「保障内容は前より手厚くなったのに、夫婦で年間15万円以上の節約になった」
- 「公的保障でカバーできる範囲を詳しく教えてもらえたので、安心して不要な保険を解約できた」
専門家に「我が家の今の保障、多すぎませんか?」と客観的にチェックしてもらうだけでも、長年のモヤモヤが一気に解消されて心がフッと軽くなりますよ。
「あとでやろう」は一番損!今すぐ一歩を踏み出すべき理由
毎月の生活費に追われていると、「保険の見直しは面倒だし、来月また考えよう…」と先延ばしにしたくなりますよね。その気持ち、痛いほど分かります。
でも、ちょっとだけ考えてみてください。
もし、保険の見直しによって毎月15,000円の保険料が浮くとしたらどうでしょうか?
見直しを「今」やれば、来月から毎月15,000円があなたのお手元に残ります。1年で18万円、5年で90万円、10年で180万円です。このお金があれば、諦めていた家族旅行に行けたり、子どもの習い事をやらせてあげられたり、老後のための本当の貯蓄に回したりすることができます。
逆に、「来月でいいや」と見送ってしまうと、**見送った月数の分だけ、本来払わなくてよかったはずのお金が毎月口座から消えていく**ことになります。まさに「後回しにすればするほど、損をし続けてしまう」のが固定費の見直しの怖さなのです。
予約をして相談を受けるまでは、少しだけ面倒に感じるかもしれません。でも、たった1〜2時間の相談時間をつくるだけで、これから先ずっと続く毎月の苦しい家計から解放されるとしたら…こんなに効果の高い節約はありませんよね。
あなたの家族を想う気持ちは、今の手厚すぎる保険料を払い続けなくても、正しい形できちんと守ることができます。
今月の給料日から笑顔で過ごせるように、まずはスマホから「保険の無料相談」の予約を1つ入れるところから、小さな第一歩を踏み出してみませんか?未来のあなたとご家族が、きっと「あのとき見直して本当によかった!」と笑顔で感謝してくれるはずです。
TOPページへ戻る⇒保険相談評判ナビ
